«Avevamo davvero bisogno del D.Lgs. 47/2026 per individuare, nella sostanza, i compiti degli organi di governance?
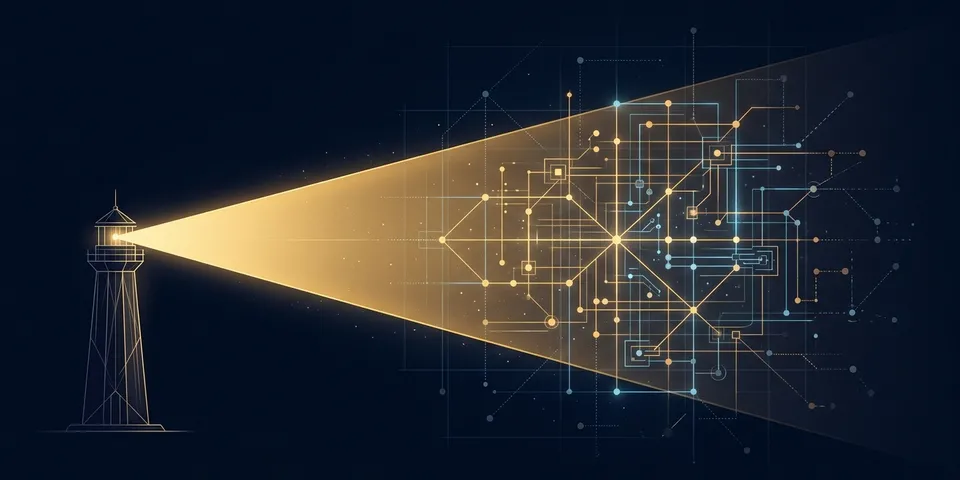
La riforma non costruisce o innova il porto della “buona governance”, ma accende finalmente un potente faro “giuridico” su un porto già esistente.
Illumina le rotte, elimina le zone d’ombra, corregge asimmetrie, armonizza i modelli di governance e rende più chiare e definite le responsabilità di chi quel porto deve conoscere, governare e controllare in forma sistemica e integrata.
Sollecita così una “cultura del cambiamento”, capace di superare l’approccio a “silos” e di realizzare la necessaria integrazione tra strategia, rischio e controllo, come declinata nel Sistema di Controllo Integrato.
E chi è chiamato al cambiamento potrà e dovrà farlo “in chiaro”, sotto la luce del faro.»
Una riflessione, dunque, sulla portata della riforma, sulle responsabilità degli organi di governance e sulla necessità di superare una visione “a silos” dei controlli e dei presìdi di compliance.
Ed è proprio nell'esigenza di dare concretezza a questa cultura del cambiamento che si inserisce il framework del Sistema di Controllo Integrato®, nel quale "pianificazione e controllo", "controllo interno" ed "Enterprise Risk Management" interagiscono nell'ambito della governance aziendale, concorrendo alla realizzazione della strategia e alla creazione e miglioramento continuo del valore.

