Come anticipato in precedenti occasioni, il Sistema di Controllo Integrato®, per le sue peculiarità, risponde - anche - alle istanze provenienti dalla statuizione normativa degli “adeguati assetti societari, amministrativi e contabili” per la “continuità aziendale”. Il tutto in linea con il modello dell’Enterprise Risk Management (ERM) per evitare crisi d'impresa e favorire lo sviluppo sostenibile in ottica ESG. In tale contesto, si rende possibile configurare e rappresentare una curva della “cultura sistemica del controllo”, la quale,
partendo dalla
- progettazione d’impresa e
- pianificazione strategica (management design thinking®)
si articola lungo la retta della
- gestione del rischio (risk management),
approdando agli
- adeguati assetti aziendali,
orientati a garantire
🔄 sostenibilità (ESG) e
⏩ continuità aziendale (financial performance).
Per dirla filosoficamente, ne consegue che tra “dematerializzazione dei confini” della “pianificazione strategica e del controllo di gestione” e quelli del “risk management”, il più ampio sistema di controllo diviene “integrato”.
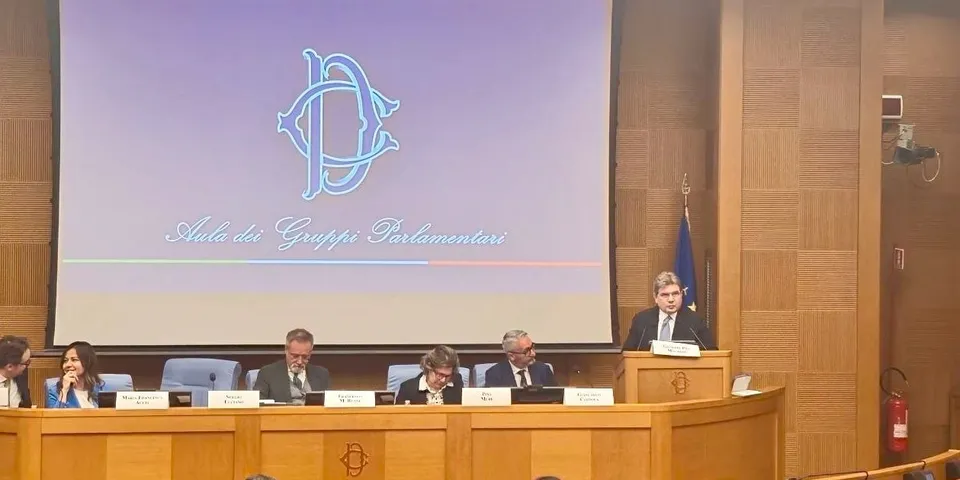
L’occasione dell’intervento al Convegno è stata utile anche per rilevare ed evidenziare l’assonanza tra adeguatezza degli assetti aziendali e sussistenza del sistema di controllo interno, invitando il Legislatore ad introdurre nel nostro ordinamento la fattispecie stessa del “controllo interno”, considerato che ad oggi nel Codice Civile il richiamo è presente esclusivamente nel “modello monistico di governance”, di cui all’art. 2409 octiesdecies, quinto comma.